


ÚLTIMAS
-
VÍDEO: Homem é preso por 'gato de energia' para carregar carros elétricos
-
JUSTIÇA: Sete pessoas são condenadas por tráfico interestadual de cocaína
-
VÍDEO: Acusado de explodir e roubar carro forte no Maranhão é preso em RO
-
COMBUSTÍVEIS: Governo anuncia medidas para conter alta dos preços
-
ENERGISA: Canais digitais permitem resolver serviços sem sair de casa
-
FÉ POPULAR: Santuário de Aparecida anuncia novos mantos e o trono da imagem
-
URGENTE: Homem morre em calçada após mal súbito em Porto Velho
-
BENEFÍCIO: Gás do Povo atende mais de 105 mil famílias em RO
-
ACIR GURGACZ: Candidato destaca R$ 57 milhões para educação de RO
-
MAIS ATENDIMENTOS: Carretas do Agora Tem Especialistas já realizaram mais de 35 mil procedimentos


SCORE BAIXO?: Veja o que pode aumentar ou reduzir a pontuação
Nome limpo não garante score alto. Histórico de crédito, pagamentos e pedidos de empréstimos influenciam a avaliação
 Siga a gente no Google News
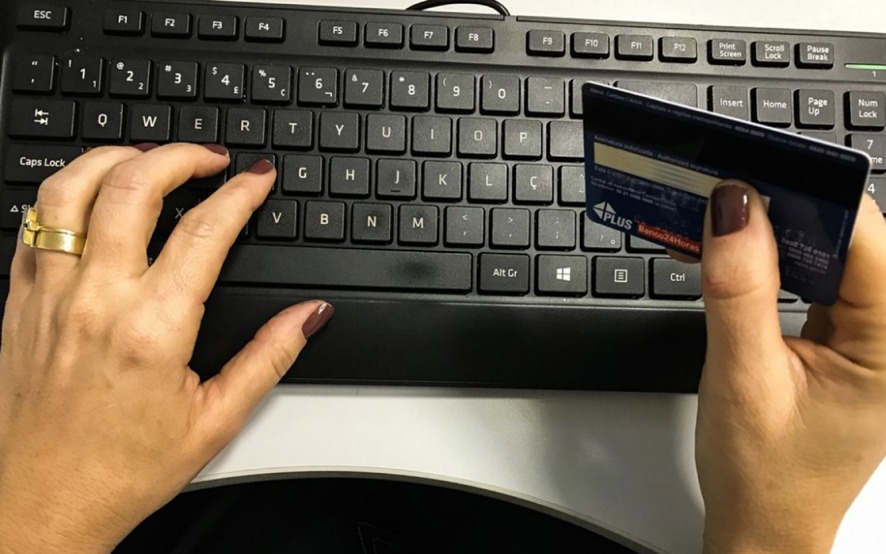
Foto: Agência Brasil
Receba todas as notícias gratuitamente no WhatsApp do Rondoniaovivo.com.


Ter o nome limpo e as contas em dia não garante uma boa pontuação de crédito. O score é uma avaliação estatística do risco de inadimplência e considera diferentes informações do histórico financeiro do consumidor.
Segundo a advogada especialista em Direito do Consumidor Angélica Sousa Fraga, a pontuação pode ser baixa mesmo sem dívidas negativadas. Pouco histórico de crédito, obrigações recentes, alto comprometimento da renda e muitas solicitações de crédito em curto período estão entre os fatores que podem influenciar o resultado.
Entre os principais critérios estão histórico de pagamentos, dívidas e pendências, tempo de relacionamento com o mercado de crédito, empréstimos e financiamentos, consultas de crédito e informações cadastrais. A metodologia varia conforme a instituição ou empresa responsável pelo score.
Como aumentar o score
Especialistas recomendam pagar as contas em dia, regularizar pendências, evitar excesso de dívidas, manter os dados cadastrais atualizados e construir um histórico financeiro consistente.
Também é recomendável evitar pedidos sucessivos de crédito sem necessidade. Muitas consultas feitas por empresas em um curto período podem influenciar temporariamente a pontuação.
A consulta do próprio CPF, porém, não reduz o score. O consumidor pode verificar gratuitamente sua pontuação e histórico quantas vezes quiser.
Dívida paga aumenta o score imediatamente?
Não necessariamente. O score é dinâmico e depende do conjunto do histórico financeiro. Após o pagamento ou a primeira parcela de um acordo, a empresa credora tem até cinco dias úteis para solicitar a retirada da negativação. A pontuação, entretanto, pode levar mais tempo para refletir a mudança.
Consumidor pode contestar?
Sim. O consumidor tem direito de saber quais dados foram considerados na avaliação e quais são as fontes utilizadas. A legislação não exige a divulgação da fórmula matemática ou do algoritmo, mas proíbe o uso de informações excessivas, desnecessárias ou discriminatórias.
Em caso de informação incorreta, como dívida já paga registrada como pendente, o consumidor deve solicitar a correção à empresa responsável pelo dado ou utilizar os canais de atendimento da empresa de score.
Cuidado com promessas de aumento rápido
Especialistas alertam que não existe fórmula secreta nem serviço capaz de garantir aumento do score. A pontuação resulta da análise de dados e do comportamento financeiro ao longo do tempo.
A recomendação é tratar o score como um indicador de risco, e não como garantia de aprovação de crédito. A decisão final sobre empréstimos, financiamentos ou cartões cabe à instituição financeira.
Acesse sua conta do Rondoniaovivo.com e faça seu comentário


MAIS NOTÍCIAS


Por Editoria
CLASSIFICADOS veja mais
EMPREGOS
-

Estoquista
-
Operador(a) Telemarketing
-
Auxiliar Recursos Humanos
-

Instalador(a)
-

Vendedor(a)
-
Vendedor(a) Externo
PUBLICAÇÕES LEGAIS
-
Publicação Legal
AVISO DE LICITAÇÃO: Pregão Eletrônico nº 90359/2025/SUPEL/RO
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO nº 90047/2026/SUPEL/RO
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO nº 90130/2026/SUPEL/RO
DESTAQUES EMPRESARIAIS
EVENTOS
-

08/08/2026
-

18/07/2026
-

04/07/2026
-
09/05/2026


© 2005 - 2026, Rondoniaovivo.com. Todos os direitos reservados - CNPJ: 08.742.048/0001-87
